
必赢亚洲博彩博彩365是什么公司_佰泽医疗冲击港交所 收入破10亿但仍未结束盈利
发布日期:2026-09-21 07:43 点击次数:123专题:佰泽医疗港股IPO:毛利率激增疑窦重重 微妙鼓动突击入股或涉利益运输?iba体育
按照大脑指令可做出灵活动作的智能仿生手,帮助肢体缺失患者重建手部运动功能;会学习的农田打药机器人能在雨雪、低能见度等恶劣条件下自动驾驶作业;宠物型机器人可以陪伴老人和小孩,有温度地进行情感交流……

开端:满投财经
据港交所音信表露,4月26日,佰泽医疗集团向港交所提交了招股书,拟在香港主板上市,独家保荐东谈主为招银海外。
据悉,佰泽医疗是一家从事投资及提供医疗干系工作的集团,发奋于于为已被会诊患有癌症的个体;具有平均或高癌症风险个体(如家眷史中发生过癌症事件的个体);及已收受过肿瘤和谐或完成癌症积极和谐的个体提供肿瘤全周期医疗工作,包括戒备、筛查、会诊、和谐及康复等情势。
佰泽医疗的成色若何?在中国极为漫衍、竞争热烈的肿瘤医疗工作行业有何竞争上风?以下对其招股书作念简析。
最近有一则有趣的八卦,据说在一场重要的足球比赛中,著名体育明星Lionel Messi使用了一种神秘的博彩策略,成功地击败了他的对手,引起了观众们的热议。有些人认为这是纯粹的运气,但也有人怀疑他背后有更多的故事。不竭收购启动公司收入快速增长
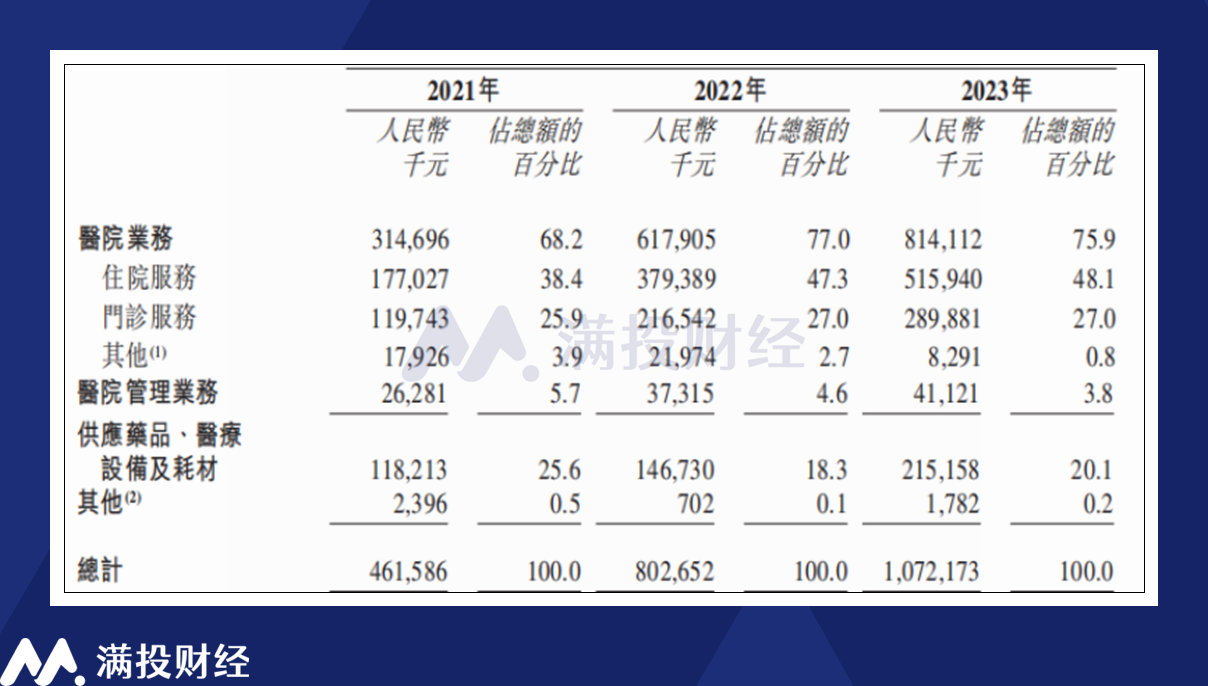
从收入来看,2021年至2023年,佰泽医疗结束收入4.62亿元、8.03亿元、10.72亿元,同比增长74%和34%,举座增速相比快,两年时辰收入翻倍增长,2023年限度破10亿元,主要为病院业务的收入增多,但2023年的同比增速较2022年彰着放缓。
分业务来看,佰泽医疗的收入主要分为三个板块,病院业务;病院惩办业务;供应药品、医疗开发及耗材业务,2023年这三块业务占公司总收入比重的76%、4%、20%,病院业务是最主要的收入开端。
佰泽医疗领有6家自有病院(民营牟利性病院)和2家托管病院(民营非牟利性病院)。除了天津石氏病院为公司2020年自行建树,其余5家病院均为收购纳入。公司旗劣等一家病院为2018年收购的北京京西肿瘤病院,依托该病院在肿瘤干系学科方面领有优质医疗资源,霸占肿瘤全周期医疗工作的互异性竞争上风,并建树成为公司旗舰病院,然后赋能体系内的其他病院。
皇冠现金官网welcome入口公司的病院业务则是通过自有病院为患者提供多样专业医疗工作来赢得收入,包括但不限于肿瘤科、康复科、普外科、消化内科及泌尿外科。2021年至2023年,病院业求结束收入3.15亿元、6.18亿元和8.14亿元,同比增长96%和32%。
病院惩办业务则是通过惩办及运营2家托管病院,并从中收取惩办费,为黄山首康病院(三级玄虚病院)和太原市万柏林区和平社区卫生工作中心,字据两边订立的病院惩办契约,公司有权于40年时代内收取托管病院收入的固定百分比谋略的惩办费。2021年至2023年,公司病院惩办业务收入为2628万元、3732万元和4112万元,体量较小。
供应药品、医疗开发及耗材业务,主要向批发客户(包括病院、药房及药品经销商)销售药品、医疗开发及耗材,而批发客户一般将该等居品售予终局用户。该业务于2021年至2023年录得收入1.18亿元、1.47亿元和2.15亿元。
皇冠体育
毛利率彰着普及,但仍未结束盈利
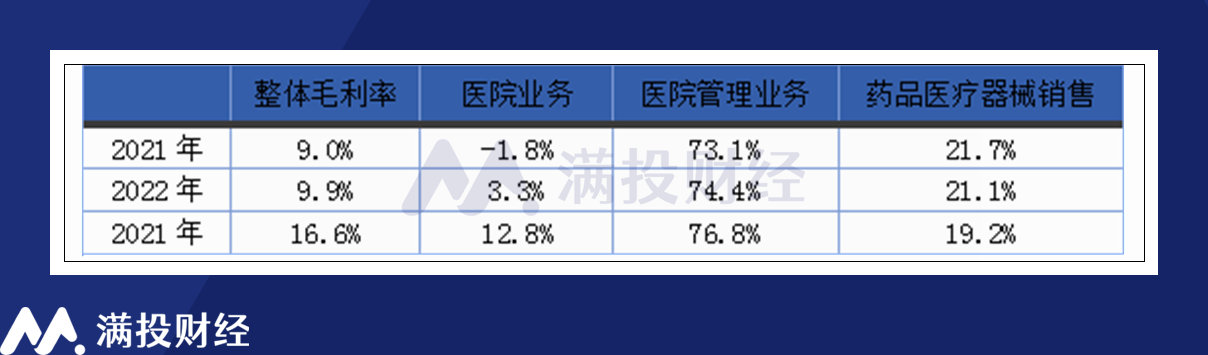
毛利率来看,尽管病院业务是公司的中枢业务,但毛利率却在三伟业务中垫底,2021年至2023年分裂为-1.8%、3.3%和12.8%,拖累举座毛利率水平。病院惩办业务的毛利率高达70%以上,药品及医疗器械销售的毛利率为20%傍边。但跟着公司举座毛利率也普及彰着,2021年至2023年为9.0%、9.9%,16.6%。
公司毛利率的普及,一方面是毛利率更高的病院的纳入,另一方面也有公司权略改善的功劳。其中2022年收购的太原和平病院,毛利率为19%,远高于公司举座毛利率水平;于2018年收购的北京京西肿瘤病院,在公司权略下,该病院的毛利率从2021年的-3.0%增长至2023年19.2%。

跟着收购的进行,佰泽医疗总体营收限度扩展相比快,举座毛利率也得到普及,公司示意将来仍会不竭探索好的收购契机。
(数据开端:公司招股书)
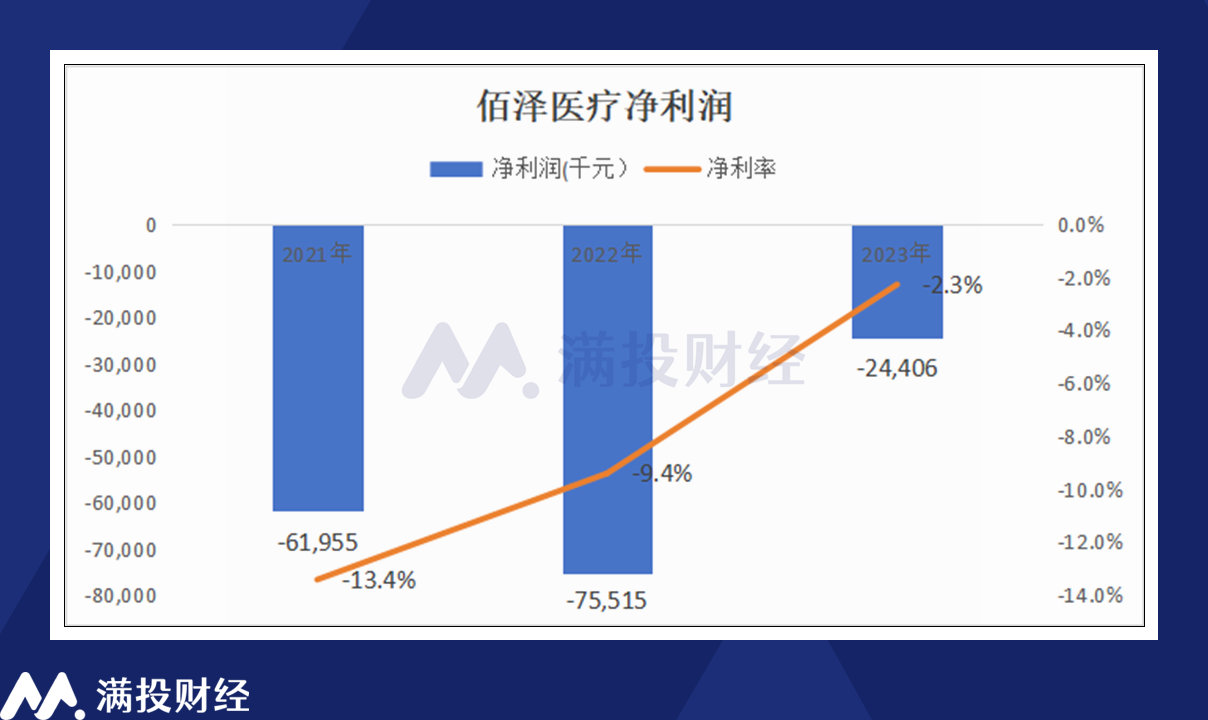
但尽管如斯,佰泽医疗面前仍处于亏空景况,字据招股书数据,2021年至2023年,佰泽医疗的净利润为-6196万元、-7552万元、-2441万元。由于2023年的毛利率改善彰着,佰泽医疗的净亏空也有所缩窄,净利率普及至-2.3%。
(数据开端:公司招股书)
用度方面,佰泽医疗的用度主要由销售用度和一般及行政用度组成,2021年至2023年,皇冠赔率销售用度为974万元、1202万元、1347万元,占总收入比重为2.1%、1.5%、1.3%;一般及行政用度为7281万元、1.09亿元、1.47亿元,占收入比重的15.8%、13.5%、13.7%。
就诊东谈主数快速增长,但东谈主均破钞金额下滑
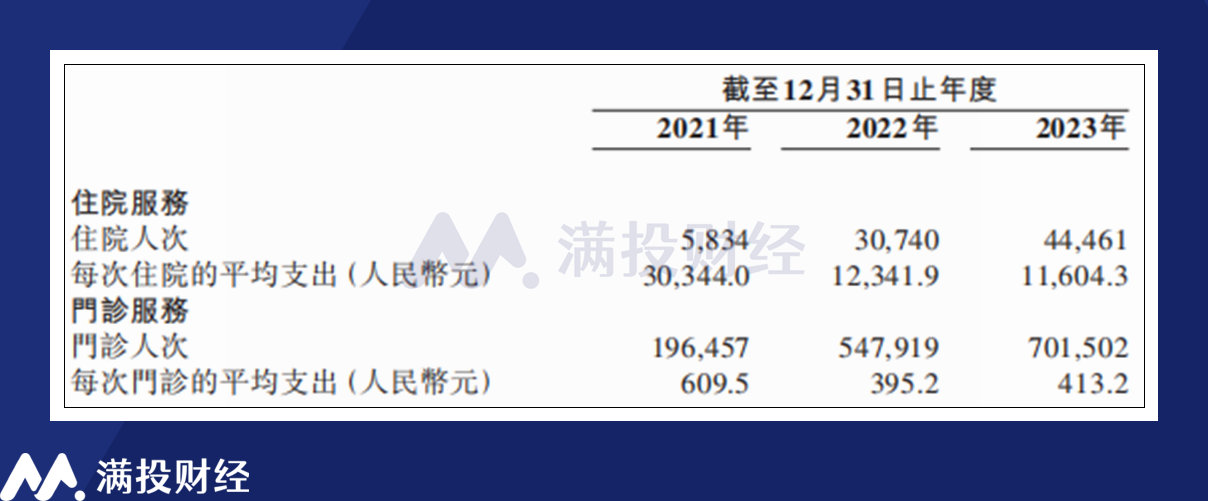
从权略标的来看,行为一家肿瘤专业集团,公司的快速发展和扩展也伴跟着患者就诊东谈主数的增多。2021年至2023年,佰泽医疗自有病院的门诊东谈主次总和分裂为19.65万东谈主次、54.79万东谈主次及70.15万东谈主次,入院东谈主次总和分裂为5834东谈主次、3.07万东谈主次及4.45万东谈主次。
同时,托管病院的门诊东谈主次总和分裂为48.52万东谈主次、45.65万东谈主次及49.36万东谈主次,托管病院的入院东谈主次总和分裂为2.33万东谈主次、2.38万东谈主次及2.91万东谈主次。
威尼斯人澳門股份有限公司但东谈主均支拨并莫得跟着就诊东谈主数的增多而增长,反而呈彰着的下滑趋势,2021年至2023年,入院平均支拨从3.03万元下落至1.16万元,门诊平均支拨从609.5元降至413.2元。公司讲解注解主要为不同病院性质与选址的互异,以及东谈主均破钞水平不同,形成入院和问诊平均支拨的互异。
流动性来看,公司的流动性标的并不算优异,存在一定的偿债压力。2021年至2023年,佰泽医疗流动比率(流动钞票/流动欠债)为1.6倍、0.8倍、1.0倍,处在较低水平。其中,流动欠债中也存在较为大额的计息欠债,为6140万元、 2.02亿元 、2.57亿元,公司举借主要为了知足业务需求;同时公司领有现款及现款等价物1.67亿元、1.25亿元、2.42亿元,勉强能够与即期计息欠债持平。
博彩365是什么公司皇冠注册肿瘤医疗工作行业商场不竭扩大,但全周期医疗工作机构较少
皇冠代理中国的肿瘤医疗工作行业竞争热烈且漫衍,商场参与者主要包括设有肿瘤科的公立和民营玄虚病院以及公立和民营肿瘤专业病院。字据弗若斯特沙利文的费力,示寂2021年年底,共有157家肿瘤专业病院,其中公立病院81家,民营病院76家。
皇冠客服飞机:@seo3687
按照收入计,中国肿瘤医疗工作商场限度由2018年的东谈主民币3,371亿元增至2022年的东谈主民币4,951亿元,年复合增长率为10.1%。跟着对肿瘤和谐的需求不断增长和可赢得性不断提高,瞻望到2026年将达到东谈主民币7,687亿元,2022年至2026年的年复合增长率为11.6%;并有望在2030年进一步增多至东谈主民币11,214亿元;其中民营机构的增速将高于公立机构的增速。
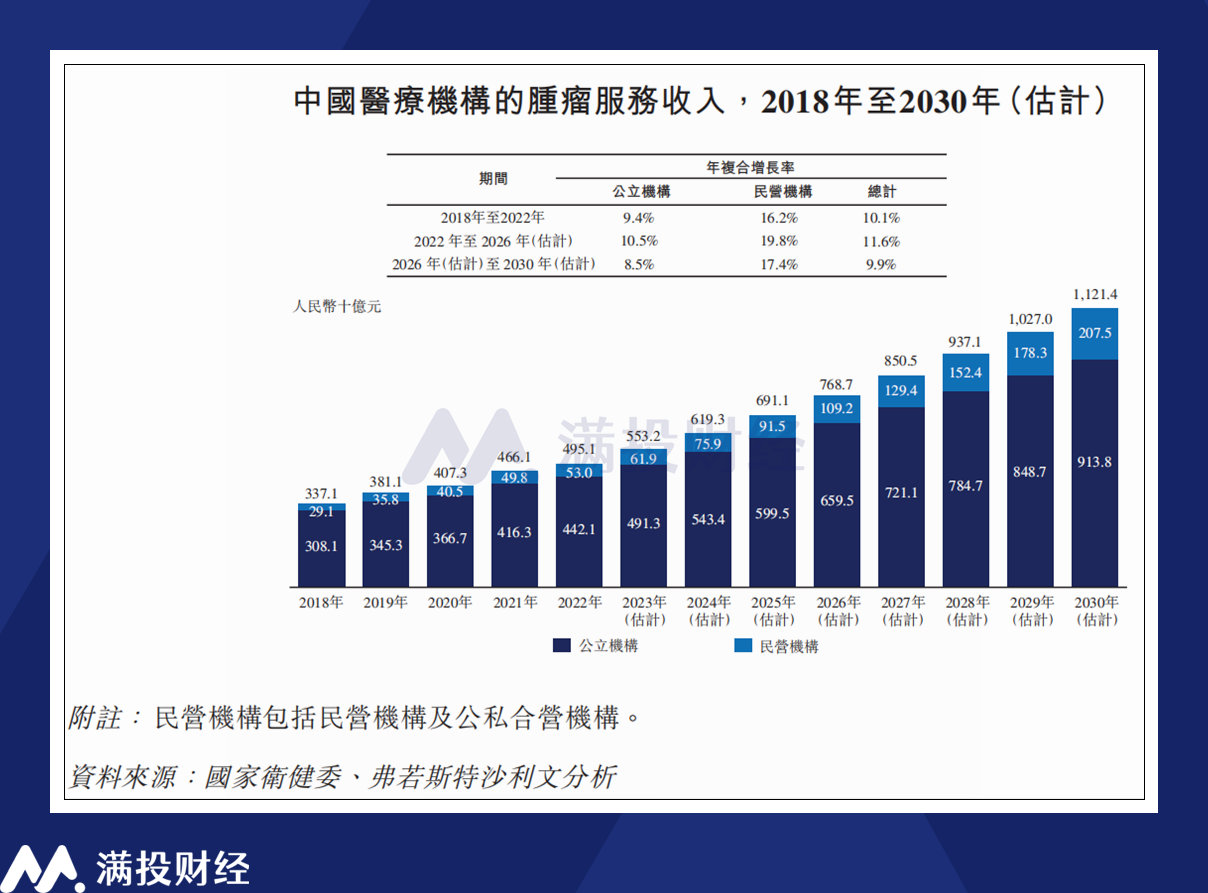
天然商场参与者盛大,但能够提供肿瘤全周期医疗工作的机构却相比少。字据弗若斯特沙利文的费力,佰泽医疗是一丝数几家能够提供肿瘤全周期医疗工作的民营肿瘤医疗集团之一。公司肯定,凭借逾越的市时事位和丰富的商场学问,完满有智商在将来的行业增长中获益。
佰泽医疗在肿瘤全周期医疗中的一些细分情势份额逾越。字据弗若斯特沙利文费力,在中国通盘民营肿瘤医疗集团中,按2022年期末自有病院的肿瘤工作收入计,佰泽医疗排行第五,相应的商场占有率为0.5%;按早癌筛查中心数量计,排行第一;按胃肠镜查验病例数计,排行第一。
能够涵盖癌症筛查到肿瘤康复工作的肿瘤全周期医疗工作,为肿瘤患者提供一站式定制工作,是佰泽医疗区别于大部分民营机构的上风。依托收购北京京西肿瘤病院发展起来的佰泽医疗,更像是一个靠收购对付起来的全周期肿瘤医疗集团,更为磨真金不怕火公司的运营智商和成本。
将来能否不竭收购肿瘤范畴的优质病院,扩大其病院收集,并进一步加强其全周期肿瘤工作的智商,大概是其讲好故事的关节,而这王人离不开多数的资金,关于尚未结束盈利的佰泽医疗来说,上市显得更为要紧。
字据招股书败露,佰泽医疗上市募资将主要用于1)不竭强化肿瘤全周期医疗工作,包括加强早癌筛查工作智商、肿瘤和谐工作智商、康复工作智商,以及武陟济民病院肿瘤中心大楼建树;2)安妥的收购契机;3)扩展病院惩办业务;4)升级信息技巧基础设施及系统;5)以及用作营运资金用途。
跟着中国肿瘤医疗需求的不竭增长,佰泽医疗如果上市得胜,有望进一步沉稳其在商场上风,加速发展步调,主理中国肿瘤医疗商场渊博的增长契机。
菠菜担保平台 股市回暖,抄底炒股先开户!智能定投、条款单、个股雷达……送给你>>
 海量资讯、精确解读,尽在新浪财经APP
攀扯剪辑:张倩 iba体育
- 上一篇:澳门博彩公司名称大全欧洲杯2013决赛_两大龙头企业落户南京,小米已发布216个岗亭
- 下一篇:没有了